Sommaire
Faire une déclaration de détachement IMI pour un conducteur routier suppose d’abord de bien qualifier chaque opération. Cette règle européenne concerne directement les entreprises qui font rouler des conducteurs roumains en France. Chaque transport à déclarer ou exempté, chaque pièce à bord et chaque contrôle a posteriori engage votre responsabilité, sanctions françaises à la clé.
Déclaration IMI ou attestation de détachement ?
Le conducteur routier n’obéit pas aux mêmes règles que le salarié détaché classique. Il a son propre régime européen, sa propre plateforme et ses propres preuves. Confondre les deux formalités peut vous coûter cher. Les autorités ne regardent pas seulement si une démarche a été faite : elles vérifient que c’était la bonne.
Le régime spécifique des conducteurs routiers
Le détachement de salariés consiste à envoyer un salarié travailler pour une durée limitée dans un autre pays. Son contrat avec l’employeur d’origine reste en vigueur. La directive (UE) 2020/1057 du 15 juillet 2020 fixe des règles propres aux conducteurs qui travaillent dans le cadre d’une prestation de service internationale de transport routier. On parle de prestation lorsque le transporteur exécute un transport pour le compte d’un client situé dans un autre État.
Depuis le 2 février 2022, les entreprises de transport routier établies dans l’Union européenne déclarent ces conducteurs salariés sur le portail européen connecté au système IMI (Internal Market Information, le système d’échange entre administrations nationales). Ce portail ne se substitue pas au téléservice français prévu pour les autres salariés détachés. Les formalités déclaratives propres au transport routier obéissent à leur propre logique.
Ce que l’ordonnance de 2022 a changé
L’ordonnance n° 2022-1293 du 5 octobre 2022 est entrée en vigueur le 1er janvier 2023. Elle a adapté le code des transports et réduit le champ de l’ancienne attestation de détachement des salariés roulants ou navigants. Les conducteurs qui relèvent du régime IMI doivent donc être déclarés sur le portail européen. Cette attestation ne peut pas remplacer cette déclaration de détachement. Les attestations encore valides au moment de la transition sont restées valables jusqu’à leur échéance.
L’attestation reste prévue pour certains transports internationaux effectués en véhicule utilitaire léger, en dehors du champ IMI. Cette frontière bouge. Depuis le 1er juillet 2026, l’extension européenne aux utilitaires impose de revoir chaque classement fait auparavant.
Qui porte la formalité ?
Prenons une entreprise de transport roumaine qui emploie le conducteur et réalise en France une opération relevant du régime IMI. C’est elle qui établit la déclaration et la tient à jour. Si vous êtes son client français, vous ne pouvez pas agir à sa place dans son compte.
AZUR INTERIM organise le recrutement de travailleurs roumains et se charge d’une partie des formalités administratives. Mais mettre du personnel intérimaire à disposition n’est pas automatiquement une prestation de transport qu’un transporteur peut déclarer dans IMI. Il en va de même d’un prêt de salariés entre sociétés d’un même groupe. Il faut d’abord qualifier la relation d’emploi et le montage, puis choisir la formalité.
Le lieu d’établissement de l’employeur compte aussi. La directive ne s’applique pas de la même façon aux transporteurs établis hors de l’Union, et les entreprises britanniques relèvent de dispositions particulières. Les réponses de la Commission européenne sur le détachement des conducteurs précisent que leur situation doit être examinée séparément.
Quels conducteurs et transports déclarer dans IMI ?
Passer une frontière ne suffit pas à créer un détachement. Dans le secteur du transport routier, ce qui compte, c’est la nature de chaque opération : où la marchandise est chargée, où elle est livrée, et depuis quel pays le transporteur opère. Trois éléments doivent donc être vérifiés : le conducteur, le véhicule et l’opération.
Conducteurs et véhicules concernés
La nationalité ne suffit pas à décider du détachement d’un conducteur. Selon l’Autorité européenne du travail, un ressortissant d’un pays tiers peut relever du régime s’il est salarié d’une entreprise de transport établie dans l’Union. Selon la Commission européenne, les indépendants n’en relèvent pas automatiquement, et le transport pour compte propre doit être examiné au cas par cas. Côté véhicules, le régime vise notamment les camions de plus de 3,5 tonnes et les cars conçus pour plus de neuf personnes, conducteur compris.
Opérations qui constituent un détachement
Depuis le 1er juillet 2026, l’extension européenne oblige aussi à réexaminer les utilitaires de marchandises de plus de 2,5 tonnes et jusqu’à 3,5 tonnes. Elle s’applique, sous conditions, à ceux qui roulent à l’international ou en cabotage pour compte d’autrui. La masse maximale autorisée inclut la remorque. Un utilitaire de 2,4 tonnes qui tracte une remorque peut donc franchir le seuil.
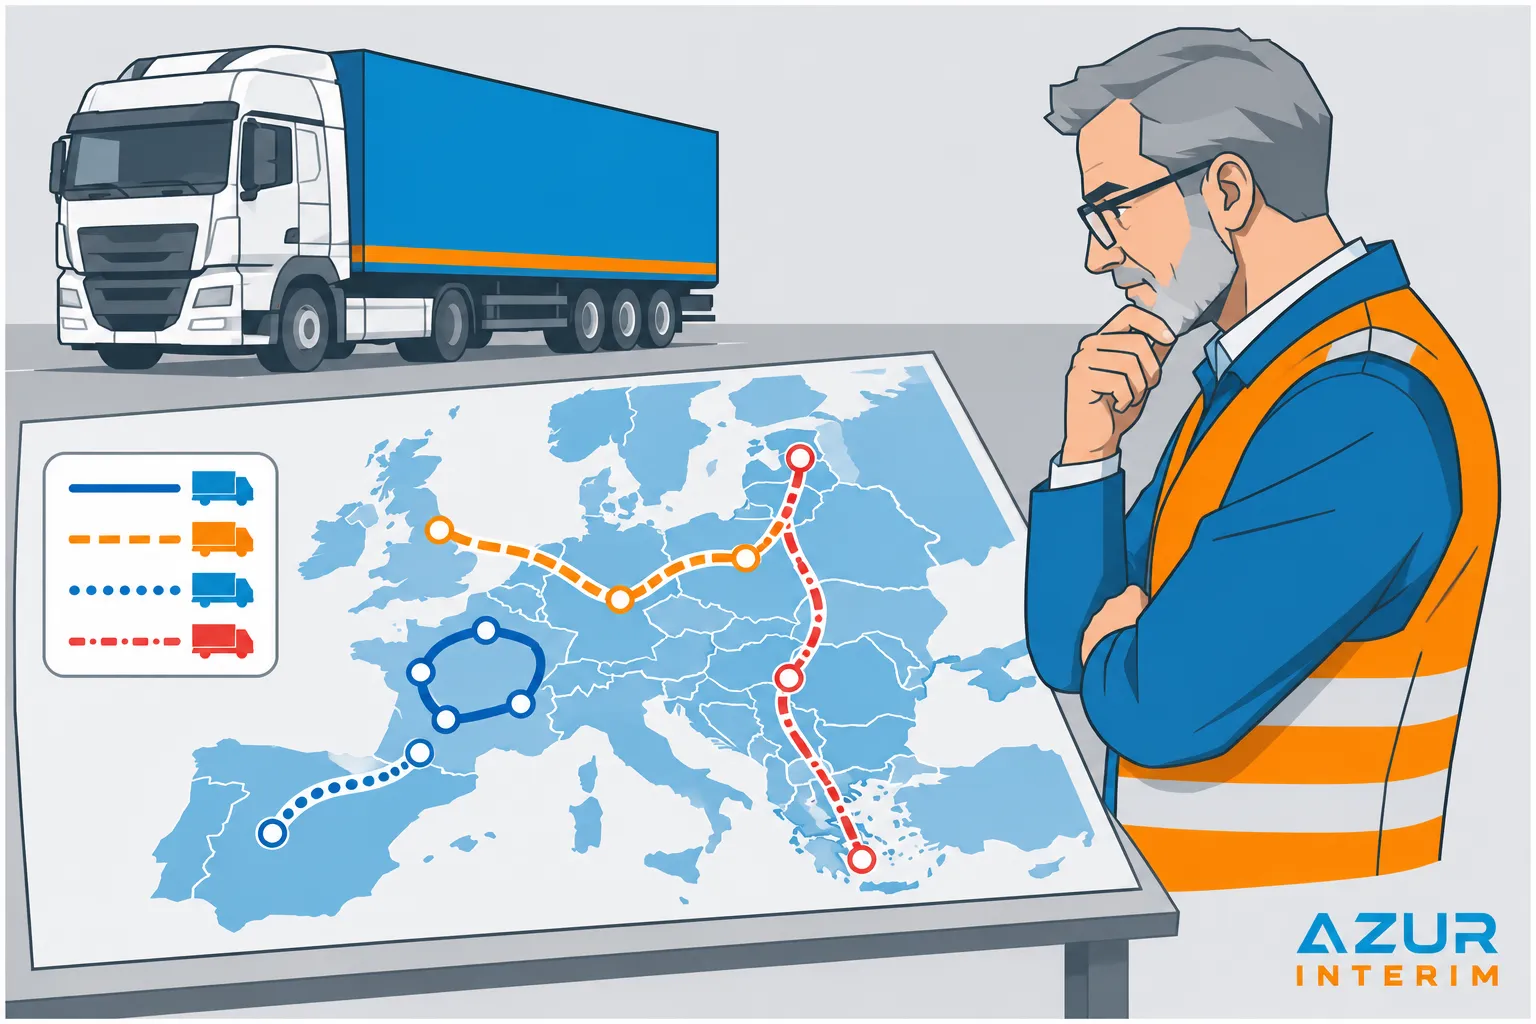
Le cabotage est un cas de détachement lorsque les autres conditions sont réunies. Il s’agit d’un transport à l’intérieur d’un pays par un transporteur étranger, par exemple un trajet Bordeaux–Toulouse effectué par un transporteur espagnol. Le transport international non bilatéral se fait entre deux pays dont aucun n’est celui du transporteur. Il relève lui aussi du régime.
| Opération | Exemple | Déclaration IMI en France |
| Cabotage | Transporteur espagnol entre Bordeaux et Toulouse | Oui, si les autres conditions sont réunies |
| International non bilatéral | Transporteur roumain chargeant en Belgique et livrant en France | Oui, si les autres conditions sont réunies |
| Bilatéral | Transporteur roumain entre la Roumanie et la France | Non, opération exemptée |
| Transit | Traversée de la France sans chargement ni déchargement | Non |
Les situations mixtes demandent plus d’attention. Un trajet à vide s’examine au regard de l’opération à laquelle il est rattaché. Dans un transport combiné, qui associe la route au rail ou à la voie fluviale, le trajet routier de départ ou d’arrivée s’examine seul. Il peut être bilatéral, non bilatéral ou constituer du cabotage.
Opérations exemptées de déclaration
Une opération bilatérale relie le pays d’établissement du transporteur à un autre pays. Elle est exemptée. Pour un transporteur roumain, un transport de marchandises de la Roumanie vers la France, ou de la France vers la Roumanie, entre dans ce cas.
Le transit est également exempté dans le pays traversé, à condition de ne rien y charger ni décharger. Pour les voyageurs, traverser la France sans prendre ni déposer de passagers ne constitue pas non plus un détachement.
Un transport bilatéral de marchandises peut aussi comprendre des chargements ou déchargements supplémentaires exemptés : un à l’aller et un au retour, ou deux au retour si aucun n’a eu lieu à l’aller. Depuis le 21 août 2023, cette exemption exige un tachygraphe intelligent de deuxième génération, version 2 (Gen2V2). Une deuxième opération à l’aller doit être examinée à part. Le transport de voyageurs suit des règles différentes sur ce point.
Comment déposer la déclaration de détachement IMI ?
Le dépôt se fait sur un portail officiel de la Commission européenne relié au système IMI. La procédure est entièrement en ligne. Elle se prépare pourtant avant la saisie, en qualifiant l’opération et le pays d’accueil.
Créer les accès et préparer les conducteurs
Les étapes de la déclaration de détachement d’un travailleur roulant suivent un ordre précis. Avant de commencer, qualifiez chaque mission de transport et son pays d’accueil. Une déclaration faite pour la France ne couvre pas automatiquement un autre pays.
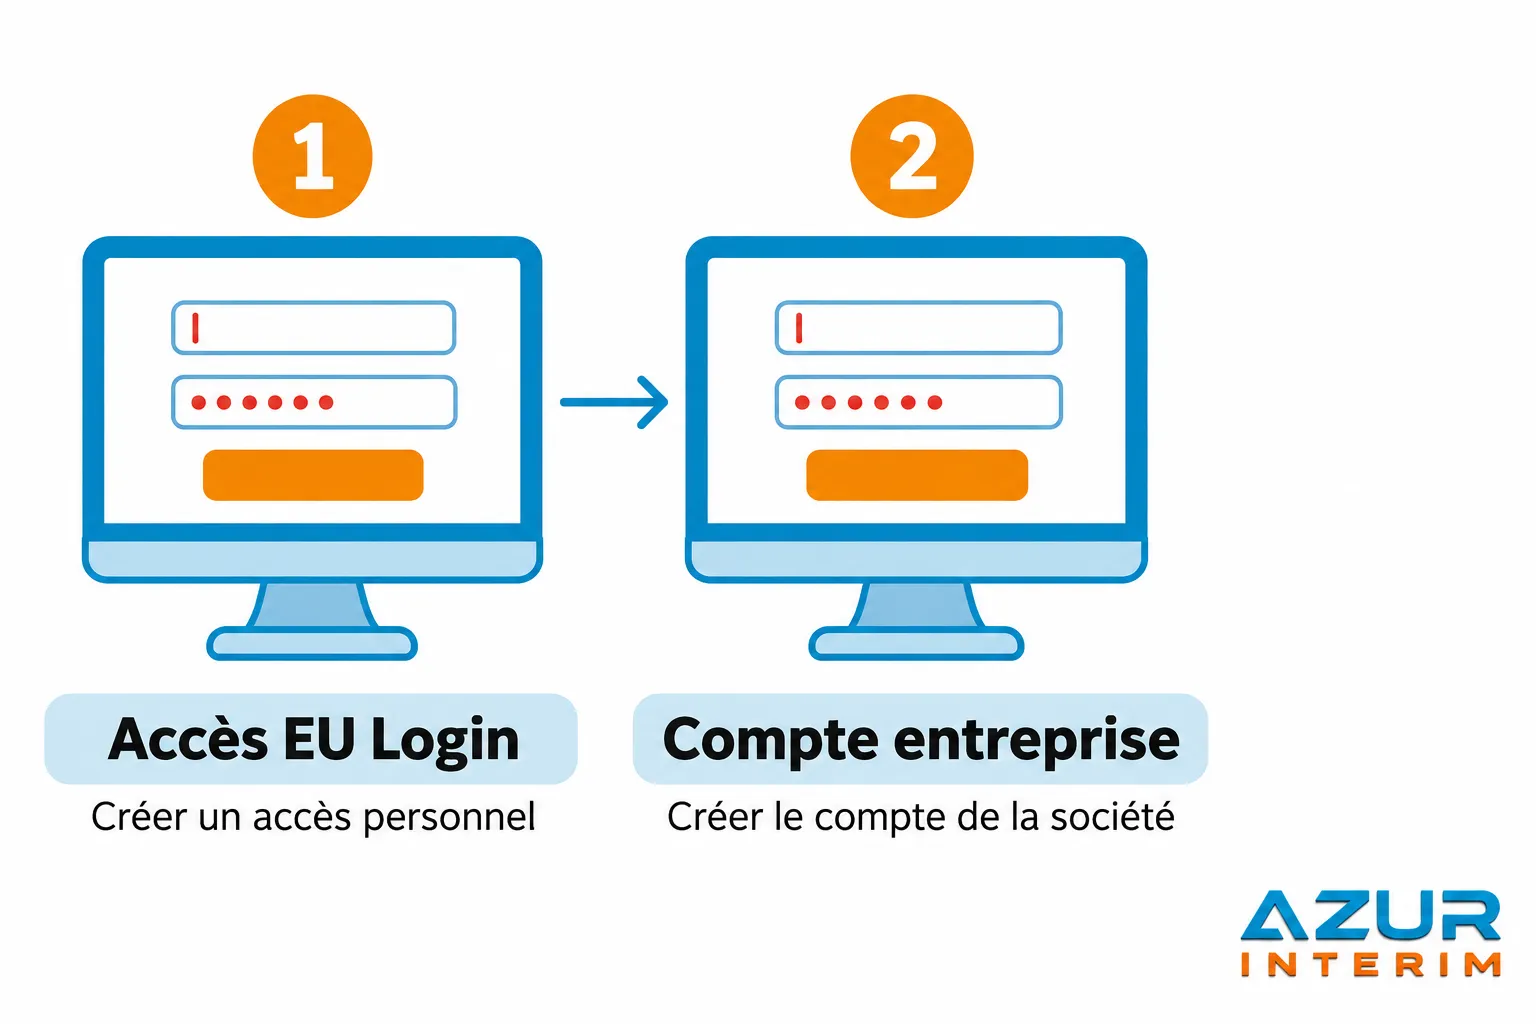
- Accès EU Login : chaque utilisateur crée son identifiant personnel, distinct du compte de l’entreprise.
- Compte entreprise : le transporteur ouvre son compte sur le portail européen.
- Utilisateurs : l’entreprise donne accès aux personnes qui géreront les déclarations.
- Profils conducteurs : chaque conducteur concerné est enregistré avec ses informations personnelles et professionnelles.
Renseigner les données de la déclaration
Selon l’article R. 1332-2 du code des transports, la déclaration identifie l’entreprise et indique son numéro de licence communautaire lorsqu’elle en a un. Elle désigne aussi un gestionnaire de transport ou une autre personne de contact dans le pays d’établissement. Ce régime n’impose pas de nommer un représentant en France.
Pour le conducteur, vous indiquez son identité, son adresse de résidence, son numéro de permis, la date de début de son contrat de travail et le droit qui s’applique à ce contrat. Vous ajoutez ensuite les dates prévues du détachement et l’immatriculation des véhicules moteurs. Enfin, vous précisez la nature du transport : marchandises ou voyageurs, transport international ou cabotage.
Soumettre et actualiser la déclaration
Il faut une déclaration distincte pour chaque conducteur et chaque pays d’accueil. Elle doit être réellement soumise au plus tard au début du détachement, même si l’opération dure moins de 24 heures. Un brouillon ne compte pas comme un dépôt. Ce formulaire européen se distingue de la déclaration de détachement des salariés du régime général, qui n’est pas interchangeable avec lui.
La déclaration est valable d’un jour à six mois au maximum. Elle peut couvrir plusieurs opérations prévues pour le même conducteur dans le même pays. Au-delà de six mois, il en faut une nouvelle. Attention : cette validité ne vous autorise pas à faire du cabotage sans interruption. Si les dates, la plaque d’immatriculation ou la nature de l’opération changent, vérifiez s’il faut mettre la déclaration à jour. Le formulaire peut être rédigé dans la langue de l’entreprise.
Quels justificatifs présenter et quels risques éviter ?
La déclaration IMI informe les autorités du détachement. Elle ne prouve rien d’autre. En cas de contrôle, les autorités croisent les documents à bord, les données du tachygraphe et, plus tard, les justificatifs de paie. Vos obligations s’appliquent donc pendant la mission et continuent après le transport.
Pièces à bord du véhicule
Pendant un détachement en France, l’article R. 1332-3 du code des transports exige qu’une copie de la déclaration IMI se trouve à bord du véhicule, sur papier ou en version électronique. Un accusé de réception délivré pour une autre formalité ne peut pas la remplacer.
- Preuves des transports en France : par exemple une lettre de voiture électronique (e-CMR), quand ce document convient.
- Relevés du tachygraphe : avec les symboles des pays où le conducteur a travaillé.
- Documents complémentaires : selon les cas, d’autres titres de transport ou une attestation de conducteur, qui ne remplacent pas IMI.
Même sans déclaration IMI, ces pièces restent nécessaires. Pour justifier une opération bilatérale ou un transit exempté, le conducteur présente les preuves du transport international et les relevés du tachygraphe.
Contrôles après le transport et rémunération
Après le transport, les autorités du pays d’accueil peuvent demander des pièces via IMI. Il peut s’agir du contrat de travail du conducteur détaché, des bulletins de paie et preuves de paiement, des temps de travail, des données du tachygraphe ou des preuves des opérations. Cette demande n’est pas un nouveau dépôt. Vous avez huit semaines à compter de la demande pour répondre. Sans réponse, les autorités du pays d’accueil peuvent s’adresser à celles du pays d’établissement.
Lorsque les autorités françaises aident un autre État au sujet d’un transporteur établi en France, l’article R. 1332-4 prévoit un délai de 25 jours ouvrés. Pendant les activités concernées, la rémunération suit les règles du pays d’accueil. En France, elle dépend notamment du poste, de la classification et du type de transport. Le document A1, qui concerne la sécurité sociale, ne remplace pas la déclaration IMI. De son côté, l’entreprise française cliente remplit ses propres obligations de vigilance lorsqu’elles s’appliquent.
Sanctions applicables en France
Certains manquements à la déclaration ou aux obligations de vigilance peuvent entraîner une amende administrative de 4 000 € maximum par salarié détaché. Ce plafond passe à 8 000 € en cas de nouveau manquement dans les deux ans. Le total ne peut pas dépasser 500 000 €. Il s’agit de plafonds, pas de montants appliqués d’office.
Les documents à bord sont aussi sanctionnés. L’absence des preuves des opérations ou des enregistrements du tachygraphe est une contravention de troisième classe, punie de 450 € au maximum. Une copie de la déclaration absente, incomplète, erronée ou illisible est une contravention de quatrième classe, punie de 750 € au maximum.
Foire aux questions
L’absence de déclaration IMI suffit-elle à prouver qu’une opération était exemptée ?
Non. Ne pas avoir déposé de déclaration ne prouve pas qu’une opération était exemptée. Les documents de transport et les données du tachygraphe permettent de reconstituer le trajet et les opérations réellement effectuées.
Que peut vérifier l’entreprise française cliente d’un transporteur roumain ?
Le fait d’être donneur d’ordre français ne détermine pas, à lui seul, l’obligation IMI. Il faut examiner qui emploie réellement le conducteur et quelle opération est réalisée, y compris dans une chaîne de sous-traitance. Le client exerce ses propres obligations de vigilance lorsqu’elles s’appliquent. Il doit aussi savoir que le document A1 concerne la sécurité sociale et ne remplace pas la déclaration IMI.
Un utilitaire de 2,5 à 3,5 tonnes utilisé uniquement en France est-il concerné par l’extension de 2026 ?
Pas sur ce seul fondement. Un véhicule de 2,5 à 3,5 tonnes utilisé uniquement pour du transport national en France n’entre pas dans l’extension européenne du 1er juillet 2026. Certaines opérations pour compte propre bénéficient en plus d’exclusions spécifiques.
Plusieurs personnes peuvent-elles gérer les déclarations IMI d’une même entreprise ?
Oui. L’entreprise a un seul compte sur le portail, mais plusieurs utilisateurs peuvent y accéder pour gérer ses déclarations. Ils ont tous les mêmes droits.